海达股份(300320.SZ)作为国内橡胶零配件领域的龙头企业,正凭借其在光伏卡扣短边框业务上的突破,迎来新的增长极。德邦证券2022年9月9日发布的研究报告指出,公司光伏卡扣短边框业务有望爆发,成为未来业绩的重要驱动力。
一、橡胶零配件龙头,汽车零配件业务稳健
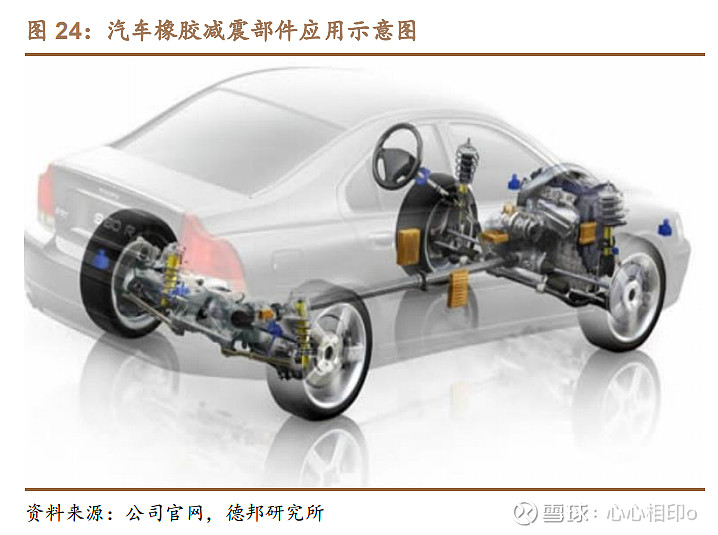
海达股份深耕橡胶零配件行业多年,产品广泛应用于汽车、轨道交通、建筑等领域。在汽车零配件方面,公司主要生产天窗密封条、车门密封条、新能源车电池密封件等,客户涵盖比亚迪、蔚来、理想等头部车企。随着新能源汽车渗透率持续提升,公司汽车密封件业务有望保持稳健增长。
二、光伏卡扣短边框:新业务迎来放量
光伏卡扣短边框是公司近年重点布局的新产品,主要用于光伏组件的边框固定。与传统铝合金边框相比,卡扣短边框具有成本低、安装便捷、抗风压性能好等优势。德邦证券认为,随着光伏行业降本增效需求日益迫切,卡扣短边框有望加速渗透。海达股份作为国内少数具备量产能力的企业,有望凭借先发优势抢占市场份额,形成新的业绩增长点。
三、盈利预测与投资建议
德邦证券预计,2022-2024年公司归母净利润分别为1.2亿元、1.8亿元、2.5亿元,对应EPS分别为0.20元、0.30元、0.42元。考虑到光伏卡扣短边框业务的高成长性,给予公司“买入”评级。
四、风险提示
光伏卡扣短边框渗透不及预期;汽车零配件业务毛利率下滑;原材料价格波动风险。